

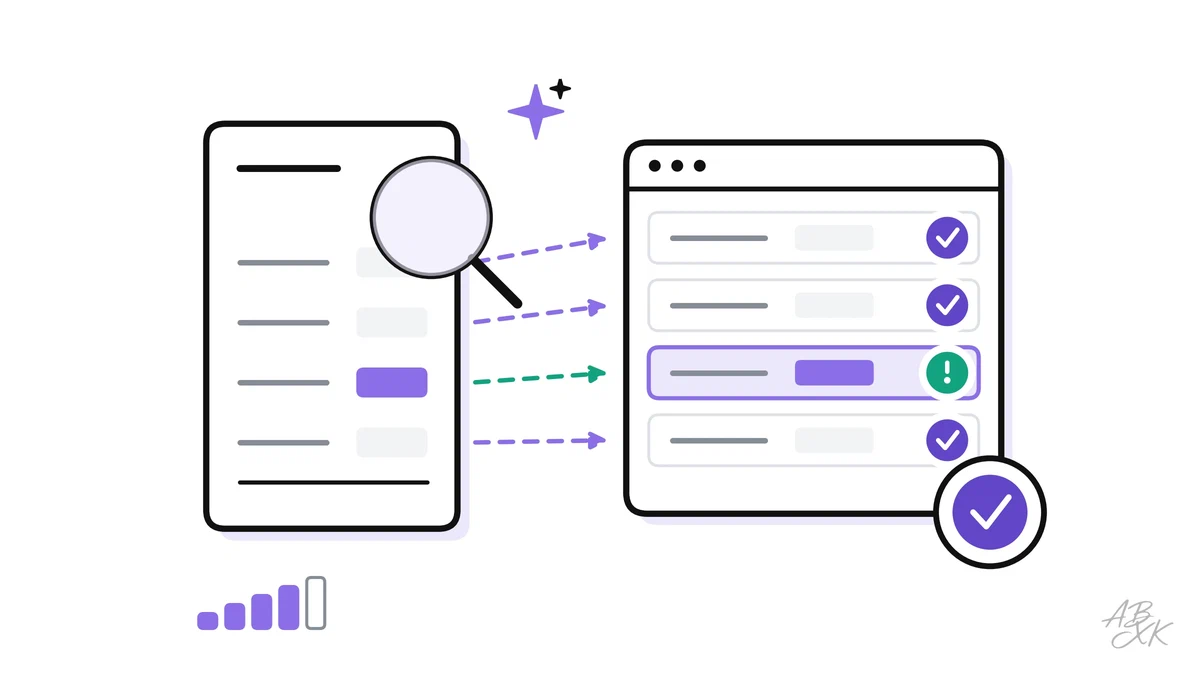
Finanz- und Prüfungsarbeit lebt von Belegen und Zahlen: Rechnungen, Kontoauszüge, Verträge, Buchungen. Vieles davon ist Abgleich. Passt diese Rechnung zu dieser Bestellung? Passt diese Zahlung zu dieser Rechnung? Passt diese Zahl im Bericht zu ihrer Quelle? KI-Tools lesen inzwischen Belege, schlagen Zuordnungen vor und weisen auf ungewöhnliche Buchungen hin. Im Finanzwesen braucht aber jede Zahl einen Nachweis, jede Entscheidung eine verantwortliche Person, und ein einziger Fehler kann im Jahresabschluss landen.
Dieser Artikel ist Teil 3 von Level 3 unseres Lernpfads AI Work. Die Teile 1 und 2 haben Pilotprojekte und die Anbindung an CRM und Helpdesk behandelt. Dieser Teil wendet beides auf einen der am stärksten regulierten Bereiche eines Unternehmens an. Sie lernen, wo KI in Finanzabteilung und Wirtschaftsprüfung hilft, wie Sie ausgelesene Daten prüfen, wie Abstimmung und der Abgleich von Prüfungsnachweisen funktionieren, wie Sie Anomalieerkennung einsetzen, welche Kontrollen und Dokumentation Sie brauchen und wo die Erklärbarkeit von KI endet.
Vier Aufgaben, bei denen KI Finanzen und Prüfung unterstützt
| Aufgabe | Was die KI macht | Was Menschen weiter tun |
|---|---|---|
| Belegerfassung | Liest Rechnungen, Quittungen und Verträge und macht daraus Datenfelder | Unsichere Felder prüfen, neue Lieferanten und Bankdaten freigeben |
| Abstimmung | Schlägt Zuordnungen zwischen Kontoauszug, Rechnungen und Buchungen vor | Offene Posten klären, Ausbuchungen freigeben |
| Abgleich von Prüfungsnachweisen | Findet zu einem Stichprobenfall den Originalbeleg und verknüpft die Zahlen | Beurteilen, ob der Nachweis ausreicht und verlässlich ist |
| Anomalieerkennung | Markiert ungewöhnliche Buchungen, etwa doppelte Zahlungen | Untersuchen, entscheiden und das Ergebnis dokumentieren |
Die vier Aufgaben haben eines gemeinsam: Die KI bereitet vor, ein Mensch entscheidet und zeichnet ab. In der Abschlussprüfung folgt diese Teilung aus den Standards. Prüfer müssen ausreichende und geeignete Prüfungsnachweise erlangen (ISA 500, Audit Evidence), und sie müssen ihre Arbeit so dokumentieren, dass ein erfahrener Prüfer ohne vorherige Verbindung zu dieser Prüfung sie nachvollziehen kann (ISA 230, Audit Documentation). Beide gehören zu den International Standards on Auditing (Quelle: IAASB, iaasb.org).
Für Teile dieser Arbeit gibt es spezialisierte Tools. Nach Angaben der Anbieter automatisiert DataSnipper das Auslesen und den Abgleich von Belegen in Wirtschaftsprüfung und Finanzabteilung. Ignition bündelt Angebote, Mandatsvereinbarungen, Abrechnung und Zahlungen für Kanzleien in einem Ablauf. In kleinen Betrieben beginnt die Finanzarbeit oft in der Auftragssoftware: Tradify verwaltet Angebote, Rechnungen und Zahlungen für Handwerker, KI ist dort eine Nebenfunktion. Unser Vergleich führt 8 Tools im Bereich Analyse & Betrieb:
Kurzbeschreibungen aus unserem Tool-Vergleich, nach Angaben der Anbieter — nicht von ABXK getestet.
Vom Beleg zu Daten: Erfassung mit Prüfungen
Die Belegerfassung macht aus einem PDF oder Scan Datenfelder: Lieferant, Rechnungsnummer, Datum, Nettobetrag, Umsatzsteuer, Gesamtbetrag und Bankverbindung. Moderne Tools verbinden Texterkennung mit einem Sprachmodell und kommen deshalb auch mit Layouts zurecht, die sie noch nie gesehen haben. Fehler machen sie trotzdem: eine falsch gelesene Ziffer, ein Datum im falschen Format, ein Gesamtbetrag aus der falschen Zeile.
Gute Erfassung läuft nie ohne Prüfungen. Das Tool meldet für jedes Feld eine Konfidenz, also wie sicher es sich beim Wert ist, und feste Regeln testen das Ergebnis:
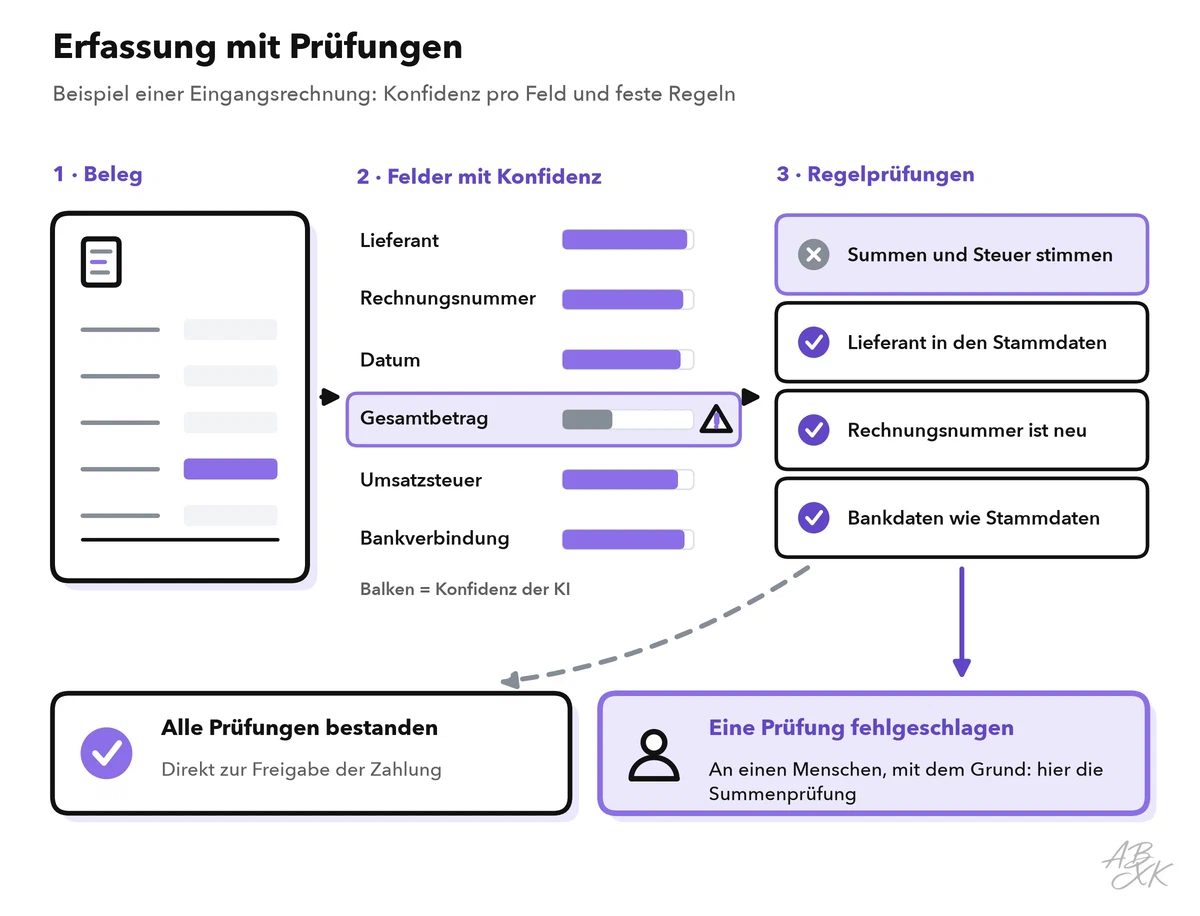
Nur Rechnungen, die jede Prüfung bestehen, gehen direkt zur Freigabe. Alles andere geht an einen Menschen, und die fehlgeschlagene Prüfung wird angezeigt, damit niemand nach dem Problem suchen muss.
Ein Teil dieser Arbeit entfällt mit strukturierten Rechnungen. In Deutschland müssen Unternehmen seit dem 1. Januar 2025 strukturierte elektronische Rechnungen von anderen Unternehmen empfangen können, und ein einfaches PDF zählt nicht als solche. Die Pflicht, sie auszustellen, folgt nach Übergangsfristen (Quelle: Bundesministerium der Finanzen, bundesfinanzministerium.de). Eine strukturierte E-Rechnung trägt ihre Daten maschinenlesbar in sich: Es gibt nichts auszulesen, nur zu prüfen.
Abstimmung und Abgleich von Prüfungsnachweisen
Abstimmung heißt, zwei Aufzeichnungen derselben Sache zu vergleichen und jede Differenz zu erklären. Typische Beispiele sind die Bankabstimmung, bei der Sie Positionen des Kontoauszugs mit Buchungen abgleichen, und der Drei-Wege-Abgleich im Einkauf: Bestellung, Wareneingang und Rechnung müssen übereinstimmen, bevor Sie zahlen.
Regeln erledigen die einfachen Fälle: gleicher Betrag, gleiche Referenz. Die KI hilft beim Rest: eine Zahlung für drei Rechnungen, eine Referenz mit Tippfehler, eine Teillieferung. Sie schlägt eine Zuordnung vor und nennt einen Grund, und ein Mensch nimmt sie an oder lehnt sie ab. Legen Sie eine Toleranz fest, also die größte Differenz, die das System ohne einen Menschen akzeptieren darf, etwa wenige Cent Rundung. Jede größere Differenz bleibt ein offener Posten, bis jemand sie erklärt.
Prüfer machen ähnliche Arbeit von der anderen Seite. Um eine Stichprobe von Geschäftsvorfällen zu prüfen, verfolgen sie jeden Fall bis zu seiner Quelle: Rechnung, Vertrag, Bankbestätigung. KI-gestützte Tools finden den passenden Beleg, lesen die Zahlen aus und verknüpfen sie mit den Arbeitspapieren, der Aufzeichnung des Prüfers darüber, was geprüft und gefunden wurde.
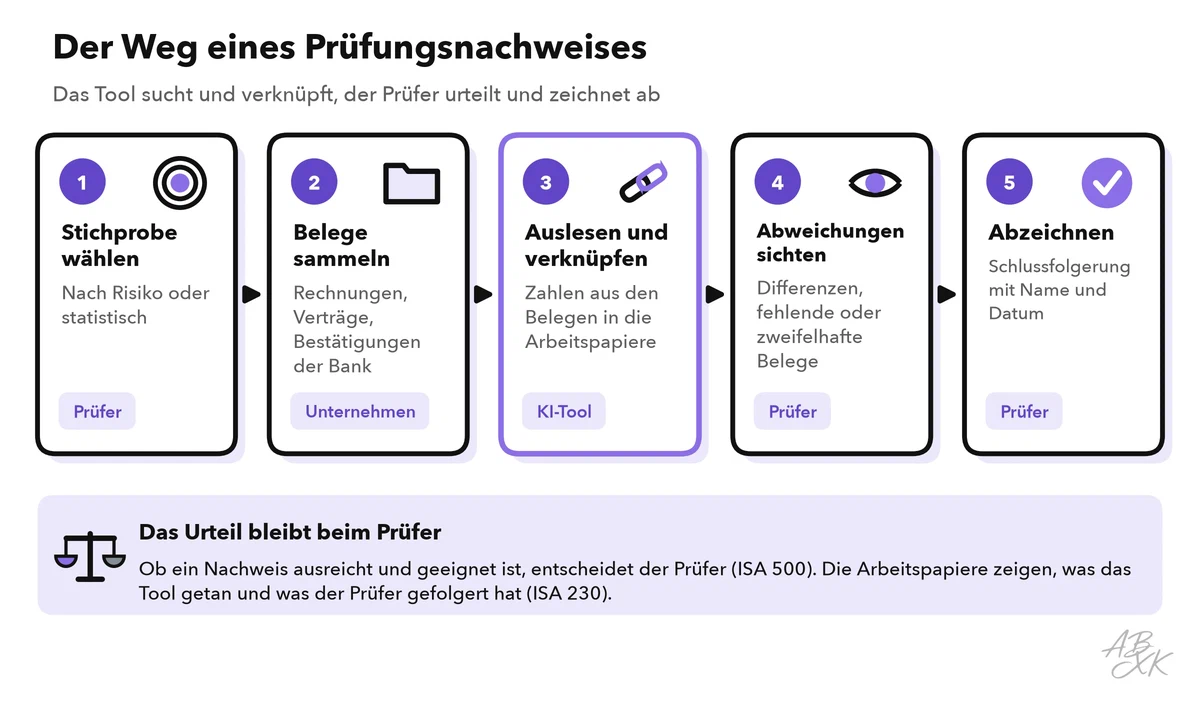
Das Tool übernimmt Suchen und Verknüpfen. Das Urteil bleibt beim Prüfer. Passt der Beleg zu dem, was geprüft wird? Ist er verlässlich? Eine externe Bankbestätigung wiegt mehr als eine interne Tabelle. Und was bedeutet eine Abweichung für die Prüfung? Die Aufsicht passt ihre Regeln an diese Arbeitsweise an. In den USA hat das PCAOB seinen Standard zu Prüfungsnachweisen (AS 1105) für technologiegestützte Analysen elektronischer Informationen geändert, gültig für Prüfungen von Geschäftsjahren, die am oder nach dem 15. Dezember 2025 beginnen (Quelle: PCAOB, pcaobus.org).
Anomalieerkennung: das Ungewöhnliche finden
Die Anomalieerkennung sucht nach Buchungen, die nicht ins übliche Muster passen. Sie nutzt drei Arten von Methoden, oft zusammen:
- Regeln: klare Tests, etwa Buchungen am Wochenende, runde Beträge, Rechnungen knapp unter einer Freigabegrenze oder dieselbe Rechnung zweimal bezahlt.
- Statistik: Vergleiche mit dem üblichen Bereich, etwa eine Ausgabe, die dreimal so hoch ist wie der Monatsdurchschnitt. Ein klassischer Test ist das Benfordsche Gesetz. Es beschreibt, wie oft jede Ziffer in vielen natürlichen Zahlenmengen an erster Stelle steht: die 1 in etwa 30 Prozent der Fälle, die 9 in weniger als 5 Prozent. Große Abweichungen können auf erfundene Zahlen hindeuten.
- Maschinelles Lernen: Ein Modell lernt die üblichen Muster aus früheren Buchungen und gibt jeder neuen Buchung einen Anomaliewert. Je höher der Wert, desto ungewöhnlicher die Buchung.
Ungewöhnlich heißt nicht falsch. Die meisten markierten Buchungen haben eine harmlose Erklärung: eine Jahresprämie, ein neuer Lieferant, eine einmalige Reparatur. Der Nutzen entsteht in der Nachbearbeitung, wie der Beispiel-Trichter zeigt:
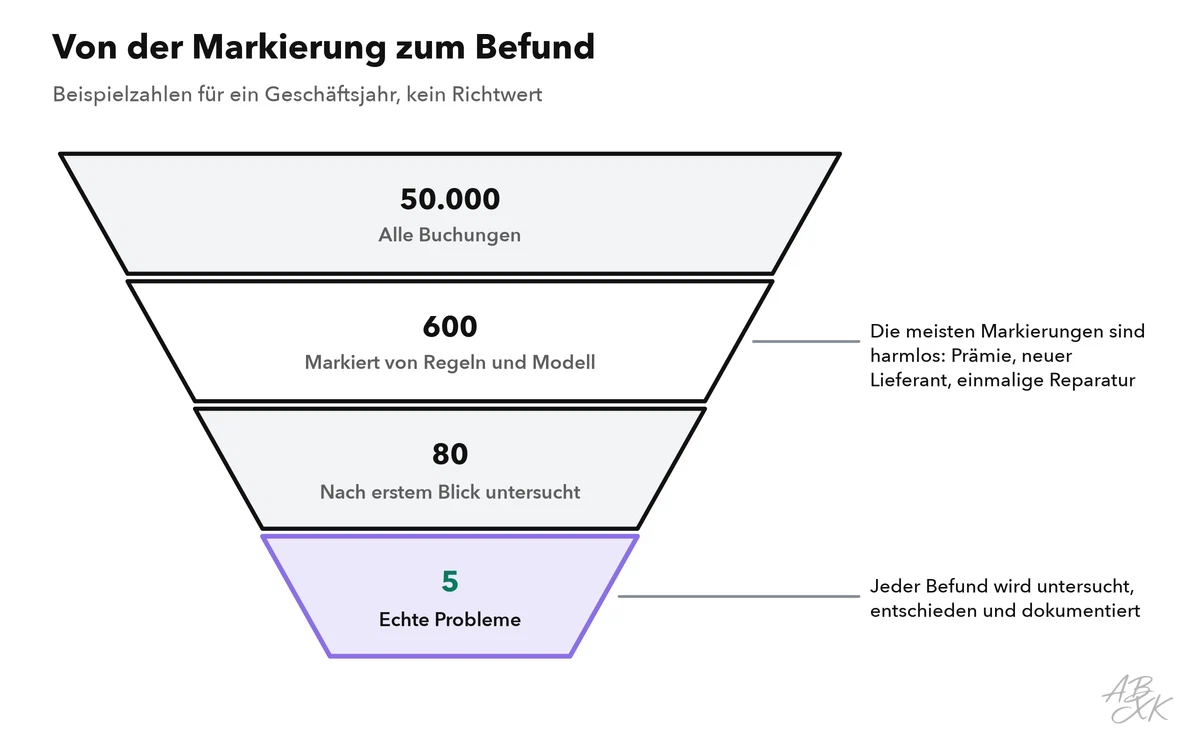
Verfolgen Sie zwei Zahlen über die Zeit. Erstens: Wie viele Markierungen erweisen sich als echte Probleme? Das zeigt, ob die Markierungen die Zeit wert sind. Zweitens: Wie viele echte Probleme wurden auf anderem Weg gefunden und vom System übersehen? Das zeigt, ob Sie sich überhaupt darauf verlassen können.
Kontrollen, Dokumentation und Freigabe
Im Finanzwesen ersetzt KI nicht das interne Kontrollsystem, also die Regeln, Freigaben und Prüfungen, die die Bücher richtig halten. Sie wird ein Teil davon, und deshalb braucht die KI selbst Kontrollen. Eine der ältesten ist die Funktionstrennung: Niemand kontrolliert einen Geschäftsvorfall allein von Anfang bis Ende.
| Kontrolle | Was sie für KI bedeutet | Nachweis |
|---|---|---|
| Funktionstrennung | Wer die Regeln der KI festlegt, gibt nicht die Zahlungen frei, die sie vorbereitet | Rollenliste, Prüfung der Zugriffsrechte |
| Änderungsmanagement | Neue Prompts, Regeln oder Modellversionen werden vor dem Einsatz getestet und freigegeben | Änderungsprotokoll mit Tests und Freigaben |
| Validierung | Das Tool wird an bekannten Fällen getestet, auch mit eingebauten Fehlern, vor dem Einsatz und nach jeder Änderung | Testprotokoll mit Ergebnissen |
| Menschliche Freigabe | Eine benannte Person gibt jedes Ergebnis mit finanzieller Wirkung frei | Freigabe mit Name und Datum |
| Dokumentation | Jeder KI-Schritt ist beschrieben: Eingabe, Ausgabe, Prüfungen, prüfende Person | Verfahrensdokumentation, Arbeitspapiere |
| Überwachung | Ausnahme- und Fehlerquoten werden jeden Monat ausgewertet | Monatsbericht |
Dokumentation ist keine Kür. In Deutschland verlangen die GoBD, die Grundsätze der Finanzverwaltung für die elektronische Buchführung, eine Verfahrensdokumentation, die beschreibt, wie Unterlagen erfasst, verarbeitet und archiviert werden. Liest eine KI Rechnungsdaten für Ihre Buchhaltung aus, gehört dieser Schritt hinein. In der Abschlussprüfung müssen die Arbeitspapiere zeigen, was das Tool getan und was der Prüfer gefolgert hat, im Einklang mit ISA 230. In börsennotierten US-Unternehmen gehören Kontrollen über automatisierte Schritte der Finanzberichterstattung zur Beurteilung des internen Kontrollsystems nach Section 404 des Sarbanes-Oxley Act. Level 4 zeigt, wie Sie solche Regeln im ganzen Unternehmen organisieren: KI-Governance für Fachbereiche.
Wo die Erklärbarkeit endet
Prüfer und Controller müssen erklären können, warum eine Zahl stimmt und warum ein Fall ausgewählt wurde. KI macht das schwieriger. Eine Regel sagt genau, warum sie angeschlagen hat. Ein Anomaliewert aus einem Modell des maschinellen Lernens sagt, dass eine Buchung ungewöhnlich ist, aber oft nicht, warum. Ein Sprachmodell schreibt eine flüssige Erklärung, doch Forschung zeigt, dass solche Erklärungen nicht immer wiedergeben, wie das Modell zu seiner Antwort kam (Quelle: Turpin et al., „Language Models Don’t Always Say What They Think“, NeurIPS 2023).
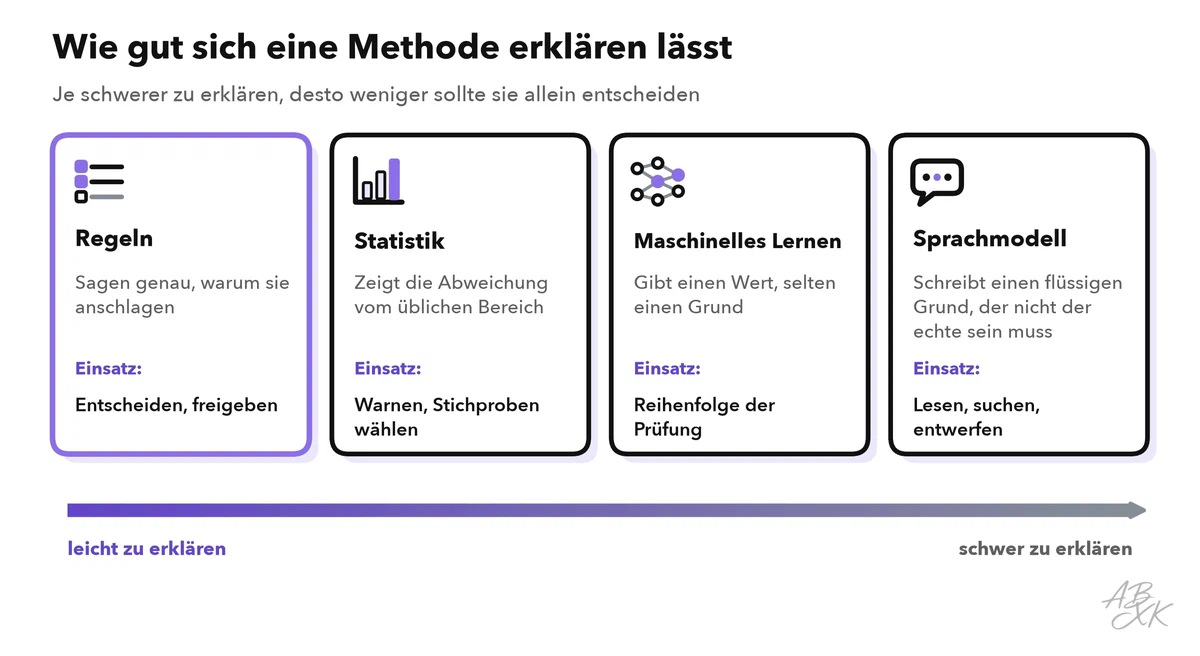
Vier Gewohnheiten halten die Arbeit erklärbar:
- Regeln entscheiden, KI sortiert. KI-Werte bestimmen, was ein Mensch zuerst ansieht, nicht, was gebucht oder bezahlt wird.
- Den Grund in klaren Worten notieren. Halten Sie für jeden ausgewählten Fall fest, warum er ausgewählt wurde und was Sie geprüft haben.
- Den Nachweis aufbewahren, nicht die Erzählung der KI. Der Originalbeleg ist der Nachweis. Der Text der KI ist nur ein Hinweis darauf.
- Mit bekannten Antworten testen. Bauen Sie bekannte Fehler in einen Testdatensatz ein und prüfen Sie, ob das Tool sie findet, vor dem Einsatz und nach jeder Änderung.
Die Tabelle zeigt, wer in typischen Situationen entscheidet. Level 3 endet mit einem genaueren Blick auf Human in the Loop und darauf, wie Sie solche Prüfungen in jedem Ablauf platzieren.
| Situation | Die KI darf | Ein Mensch muss |
|---|---|---|
| Rechnung besteht alle Prüfungen | Die Buchung vorbereiten | Den Zahllauf freigeben |
| Feld mit geringer Konfidenz | Es hervorheben | Den Wert eingeben oder bestätigen |
| Vorgeschlagene Zuordnung außerhalb der Toleranz | Sie mit Begründung vorschlagen | Annehmen, ablehnen oder untersuchen |
| Hoher Anomaliewert | Die Buchung oben auf die Liste setzen | Untersuchen und das Ergebnis dokumentieren |
| Änderung der Bankverbindung | Die Änderung markieren | Sie über einen bekannten Kontakt bestätigen |
| Abweichung in der Prüfung | Sie mit der Quelle verknüpfen | Sie beurteilen und die Schlussfolgerung ziehen |